Почему ЦБ пересмотрел подход
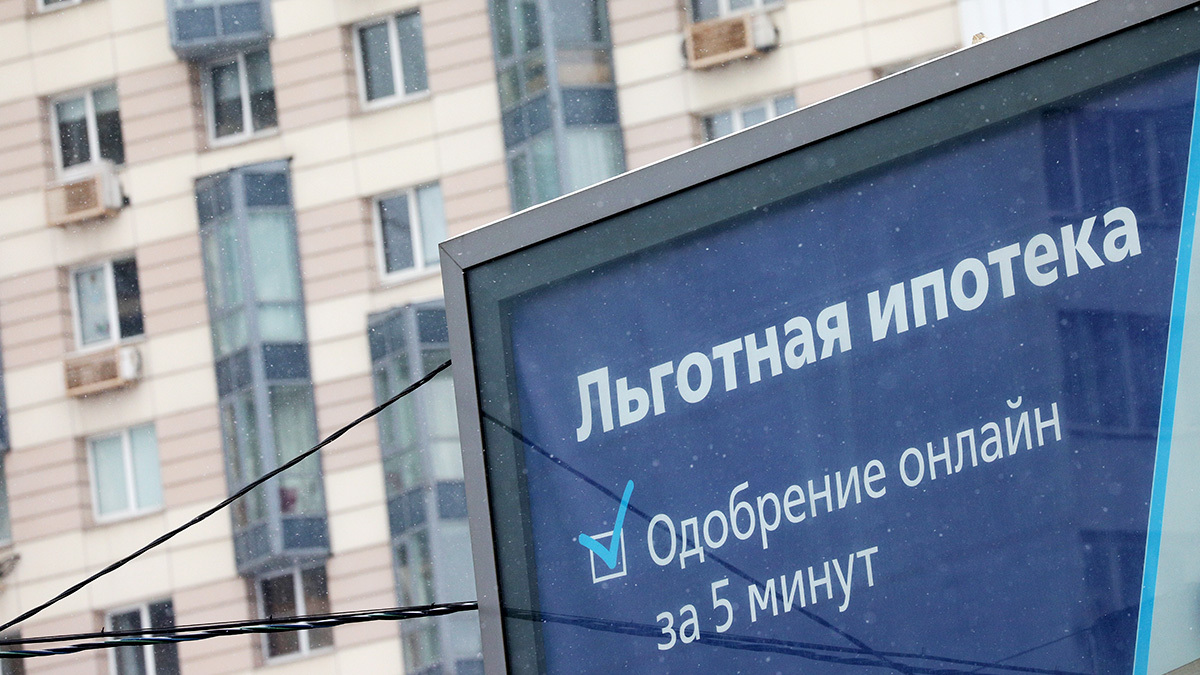
В ноябре 2026 года на Уральском форуме недвижимости советник председателя Банка России Кирилл Тремасов прямо заявил: массовую льготную ипотеку можно считать пройденным этапом. По его оценке, такой подход дал обратный эффект: вместо того чтобы сделать жильё доступнее для широкого круга людей, дополнительный спрос подстегнул резкий рост цен на недвижимость. Тремасов процитировал: «Второй раз на эти грабли наступать, я думаю, никто не собирается».
Глава ЦБ Эльвира Набиуллина ранее тоже указывала на эту проблему. Она отмечала, что льготные программы стали главным драйвером роста цен именно на первичном рынке жилья. При этом на вторичном рынке, где влияние льгот минимально, значимого скачка не наблюдалось. Набиуллина также подчёркивала: россиянам нужно доступное жильё, а не просто доступная ипотека сама по себе. После того как от безадресной программы стали отказываться, темпы роста цен на жильё действительно замедлились почти вдвое.
Какие аргументы приводит регулятор
Помимо эффекта с ценами, в ЦБ выделяют и другие риски массовых программ:
- Нагрузка на бюджет. Сейчас расходы на субсидирование таких программ превышают триллион рублей в год.
- Искажение рынка. Чем больше в экономике объёма льготных кредитов, тем выше вынуждены быть ставки по рыночным кредитам для тех, кто не попадает под льготы. Тремасов пояснял: если бы все льготные программы отменили, общий уровень ставок в экономике оказался бы существенно ниже.
Какой курс теперь берёт ЦБ
Регулятор предлагает сместить фокус: вместо массовых программ делать ставку на адресную поддержку. То есть льготы должны получать конкретные категории граждан, которым общество действительно хочет помочь, а не распространяться на широкий круг заёмщиков. По мнению ЦБ, такой подход позволит точнее решать социальные задачи и избегать дисбалансов на рынке.
При этом в Банке России отмечают позитивный сдвиг: доля рыночной ипотеки за последний год удвоилась, и она начинает играть всё более значимую роль. Регулятор видит в этом постепенный переход от масштабных субсидированных программ к более сбалансированным рыночным механизмам, что в перспективе должно способствовать стабилизации цен и снижению нагрузки на госбюджет.
Конечно, такой поворот вызывает вопросы у тех, кому льготные программы действительно помогали. Но в ЦБ исходят из того, что цель — не просто дать дешёвый кредит, а в целом сделать рынок жилья более устойчивым и справедливым для всех участников.
